

AgendaPro irrumpe en el crédito PYME con préstamos que se pagan según las ventas
AgendaPro, la compañía chilena que digitaliza la gestión de citas para salones de belleza, centros de salud y bienestar, ha decidido cruzar la frontera hacia el negocio financiero. La firma ha comenzado a otorgar préstamos a pequeñas y medianas empresas que no califican para la banca tradicional, bajo un modelo en el que la devolución del capital depende del volumen de ventas del comercio. La iniciativa, bautizada como AgendaPro Propay, se encuentra en una fase piloto desde inicios de 2026 y su lanzamiento oficial está previsto para 2027.
Un modelo de crédito basado en datos de reservas
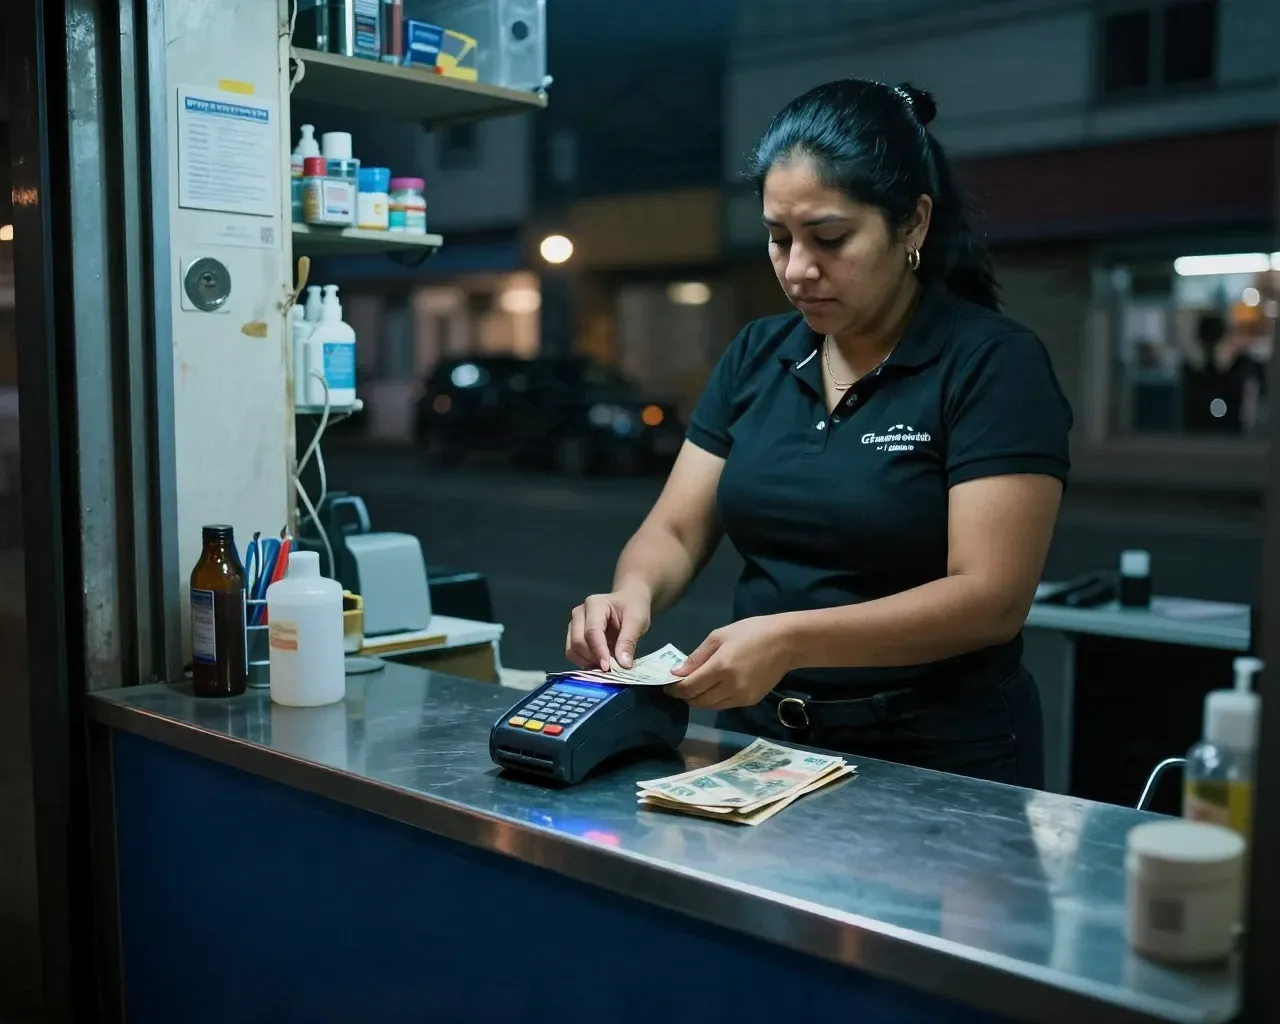
El CEO y cofundador de la empresa, Julio Guzmán, explica que los negocios de barrio suelen operar al contado, sin facturas y con registros informales, lo que los excluye de productos como el factoring. "Este tipo de negocio tiene muy poco acceso a capital. Queda fuera incluso del factoring, porque no hay facturas", señala. La ventaja de AgendaPro radica en su capacidad para observar el flujo real de clientes a través de las reservas que gestiona en su red de comercios. Esa información le permite evaluar la demanda genuina de un nuevo establecimiento y reducir el riesgo de impago.
La startup chilena lanza una vertical fintech para financiar a negocios de belleza y bienestar no bancarizados, usando los datos de reservas de su propia red como garantía.
Los préstamos oscilan entre 1,5 y 4 millones de pesos, con plazos de hasta 24 cuotas. La principal innovación es que el pago se estructura como un porcentaje de las ventas: si el negocio no factura, la empresa no recauda. "Si el negocio gana, nosotros ganamos", resume Guzmán. Durante la marcha blanca, la firma no ha registrado incumplimientos. Para escalar el modelo, busca un socio financista que adquiera los créditos originados, en una proporción de 70% para el inversor y 30% para AgendaPro. Por ahora, la startupsolo actúa como originadora, por lo que no requiere autorización regulatoria.
El camino hacia la banca
La idea de incursionar en servicios financieros surgió en 2021, cuando la compañía participó en Y Combinator. Sus mentores les señalaron que en Estados Unidos este segmento ya había integrado soluciones de pago y crédito, y que la puerta de entrada natural era la terminal de pago, dado que cerca del 80% de las transacciones en el sector belleza son presenciales. La meta es que al menos el 60% de sus comercios utilice una terminal de AgendaPro como requisito para acceder al crédito. Más adelante, planean sumar cuotas sin interés para tratamientos de alto costo y, hacia 2028, una cuenta vista con tarjeta para profesionales en alianza con un banco.
"Mi sueño es ser un banco. No sé si lo voy a lograr, porque se necesita mucha escala", confiesa Guzmán. AgendaPro, fundada por Guzmán, Matías Ulloa, Sebastián Hevia y Nicolás Rossi, proyecta cerrar 2026 con 20 millones de dólares en ingresos recurrentes anuales, el doble de lo registrado en agosto de 2025, cuando anunció una ronda serie B de 35 millones liderada por Riverwood. Acumula 43 millones en capital levantado y cerca de 25 mil comercios en 17 países. Para 2030, apunta a 100 mil clientes y 100 millones en ingresos.
Contexto e impacto: una puerta financiera para la economía informal
La entrada de AgendaPro al crédito PYME refleja una tendencia más amplia: las plataformas tecnológicas verticales están utilizando los datos transaccionales que ya poseen para ofrecer servicios financieros a segmentos desatendidos por la banca. En economías con alta informalidad, como la chilena, los negocios de barrio suelen quedar fuera del radar de riesgo crediticio tradicional. Al aprovechar la información de reservas y flujo de clientes, AgendaPro no solo mitiga el riesgo, sino que crea un puente hacia la inclusión financiera. Si el modelo escala, podría inspirar a otras startups a convertir sus datos operativos en activos financieros, ampliando el acceso al capital para miles de emprendedores que hoy operan al margen del sistema.
Con información de df.cl.