

La Ley de Segunda Oportunidad libera a un barcelonés de 38.717 euros tras una espiral de préstamos por ayudar a sus padres
Un vecino de Barcelona ha quedado exonerado de 38.717,59 euros de deuda después de que su economía doméstica se desbordara al intentar sostener financieramente a sus padres. El caso, tramitado a través de la Ley de Segunda Oportunidad, pone de relieve cómo un gesto de apoyo familiar puede derivar en una insolvencia prolongada cuando se encadenan créditos sin margen de recuperación.
El procedimiento lo ha gestionado Repara tu Deuda Abogados, despacho especializado en esta normativa. La resolución judicial reciente —en el marco del año 2026— borra definitivamente los compromisos que lastraban al afectado.
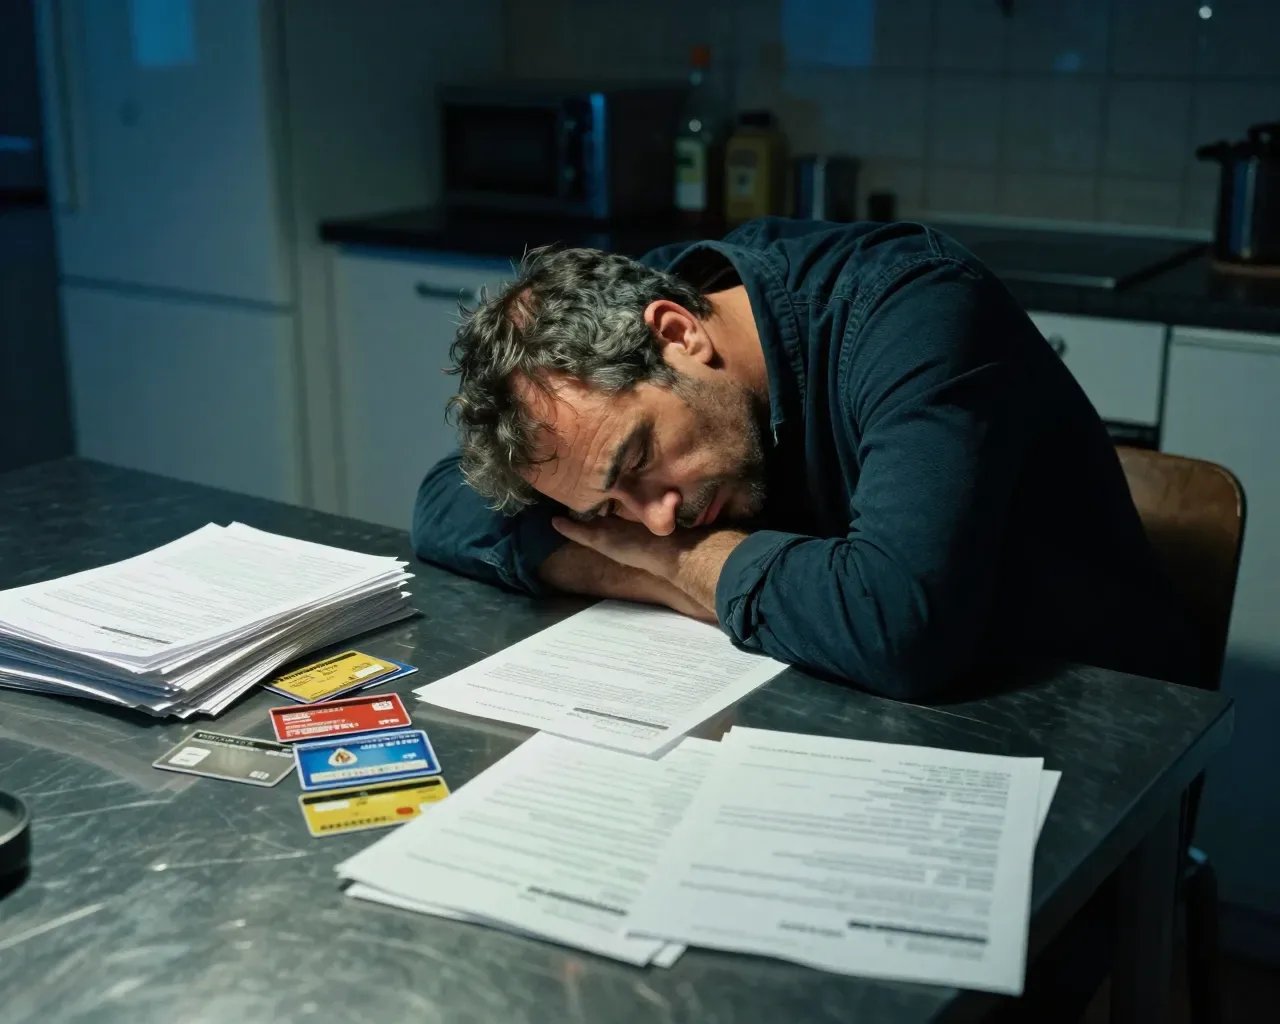
El sobreendeudamiento del afectado se originó al financiar gastos familiares y acabar recurriendo a tarjetas de crédito y nuevos préstamos para cubrir cuotas impagables.
Una bola de nieve financiera nacida en el ámbito familiar
La insolvencia no surgió de una mala inversión ni de un imprevisto único. Según la reconstrucción del caso, el afectado comenzó pidiendo financiación para cubrir gastos familiares y para auxiliar a sus progenitores con sus propias obligaciones bancarias. Al principio, las cuotas eran asumibles. Todo se torció cuando acudió a tarjetas de crédito: los intereses fueron acumulándose y dejaron saldos pendientes que ya no podía compensar.
La reacción habitual —solicitar nuevos préstamos para agrupar deudas— solo empeoró el escenario. Cada nuevo contrato reducía su liquidez mensual hasta que apenas le quedaba dinero para cubrir lo esencial: vivienda, alimentación y suministros. El sobreendeudamiento se volvió estructural.
La Ley de Segunda Oportunidad como última salida
Desde 2015, el ordenamiento español cuenta con un mecanismo dirigido a particulares y autónomos que no pueden atender sus pagos. La norma exige cumplir requisitos estrictos: estar en insolvencia actual o inminente, actuar de buena fe —sin ocultar bienes ni ingresos— y no arrastrar condenas por delitos socioeconómicos en los últimos diez años.
En este caso, el afectado cumplía las condiciones y el juzgado ha validado la exoneración total del pasivo. La deuda que llegó a condicionar cada decisión personal y laboral deja de existir.
Seguimiento digital y acompañamiento emocional
El despacho responsable del caso ofrece a sus clientes la aplicación MyRepara, disponible para iOS y Android. La herramienta permite consultar el estado del expediente, aportar documentación, mantener reuniones telemáticas con los abogados e incluso compartir experiencias con otros usuarios que atraviesan el mismo proceso.
Las valoraciones recogidas reflejan una constante: la paciencia necesaria ante los tiempos judiciales y el alivio final tras años de tensión económica. Para este vecino de Barcelona, los 38.717,59 euros que marcaban su día a día ya no dictan su futuro.
Contexto e impacto: por qué esta noticia importa más allá del caso concreto
Este caso ejemplifica un patrón cada vez más frecuente en España: la insolvencia de particulares que primero intentan cumplir con familiares y terminan atrapados por productos financieros de alto coste. La Ley de Segunda Oportunidad no es una amnistía generalizada, sino una segunda oportunidad condicionada a la buena fe y a la transparencia total del deudor.
La relevancia de esta resolución es doble. Primero, demuestra que el mecanismo funciona para deudas derivadas de causas legítimas —como el apoyo familiar— y no solo para casos de fracaso empresarial. Segundo, subraya la necesidad de educación financiera: agrupar deudas con nuevos créditos suele ser la trampa más común. Para miles de hogares que aún dudan si recurrir a esta vía, el caso del vecino de Barcelona confirma que existe una salida legal, aunque requiera paciencia y asesoramiento especializado.
Con información de diariosigloxxi.com.